 phoenixtax October 13, 2026
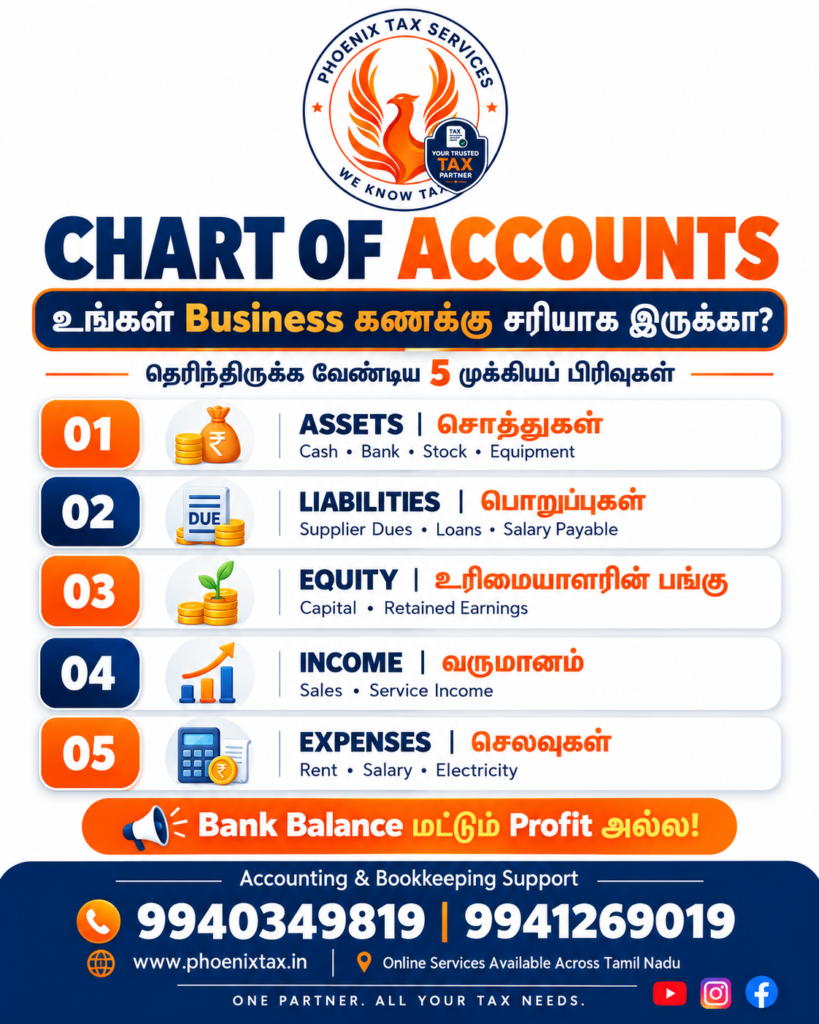
வியாபாரத்தில் பணம் வருகிறது… செலவும் ஆகிறது… ஆனால் உண்மையான லாபம் எவ்வளவு என்று தெரியவில்லையா?
Bank balance மட்டும் பார்த்து ஒரு வியாபாரத்தின் லாபத்தை முடிவு செய்ய முடியாது. வாடிக்கையாளர்களிடமிருந்து வரவேண்டிய தொகை, செலுத்த வேண்டிய கடன், சரக்கு இருப்பு, முதலீடு, செலவுகள் ஆகியவற்றையும் சரியாகப் பதிவு செய்ய வேண்டும். இதற்கான அடிப்படை அமைப்புதான் Chart of Accounts (COA).
Chart of Accounts என்றால் என்ன?
ஒரு வியாபாரத்தின் கணக்குப் பதிவுகளில் பயன்படுத்தப்படும் அனைத்து Ledger Accounts-ஐயும் முறையாக வகைப்படுத்திய பட்டியலே Chart of Accounts. ஒவ்வொரு transaction-ஐயும் எந்தக் கணக்கில் பதிவு செய்ய வேண்டும் என்பதை இது தெளிவுபடுத்துகிறது.
இதன் 5 அடிப்படைப் பிரிவுகள்: Assets, Liabilities, Equity, Income மற்றும் Expenses.
1. Assets – வியாபாரத்தின் சொத்துகள்
வியாபாரத்திற்குச் சொந்தமான அல்லது அதன் கட்டுப்பாட்டில் உள்ள பொருளாதார மதிப்புடைய வளங்கள் இந்தப் பிரிவில் இடம்பெறும்.
- Cash & Bank: கையிருப்புப் பணம் மற்றும் வங்கியிலுள்ள பணம்.
- Accounts Receivable: வாடிக்கையாளர்களிடமிருந்து வரவேண்டிய தொகை.
- Inventory: விற்பனைக்காக வைத்திருக்கும் சரக்கு.
- Prepaid Expenses: வருங்காலத்திற்காக முன்கூட்டியே செலுத்திய செலவுகள்.
- Equipment, Furniture & Buildings: இயந்திரங்கள், அலுவலகப் பொருட்கள் மற்றும் கட்டடங்கள்.
உதாரணம்: வாடிக்கையாளருக்கு ₹25,000 மதிப்புள்ள சேவை வழங்கி, பணம் பின்னர் பெறப்பட வேண்டுமெனில், அந்த நிலுவைத் தொகை Accounts Receivable ஆக இருக்கும்.
2. Liabilities – வியாபாரம் செலுத்த வேண்டிய பொறுப்புகள்
வியாபாரம் பிறருக்குச் செலுத்த வேண்டிய தொகைகள் இந்தப் பிரிவில் வரும்.
- Accounts Payable: Supplier-க்கு கொடுக்க வேண்டிய தொகை.
- Salaries Payable: ஊழியர்களுக்கு செலுத்த வேண்டிய சம்பள நிலுவை.
- Taxes Payable: செலுத்த வேண்டிய வரி நிலுவை.
- Loan Payable: திருப்பிச் செலுத்த வேண்டிய கடன்.
உதாரணம்: Supplier-இடம் ₹40,000 மதிப்புள்ள பொருட்களை கடனில் வாங்கினால், பணம் செலுத்தும் வரை அந்தத் தொகை Accounts Payable ஆக இருக்கும்.
3. Equity – உரிமையாளரின் பங்கு
வியாபாரத்தின் சொத்துகளிலிருந்து அதன் பொறுப்புகளைக் கழித்த பிறகு மீதமிருக்கும் உரிமையாளரின் பங்கே Equity.
Assets − Liabilities = Equity
Owner’s Capital, Drawings மற்றும் Retained Earnings போன்ற கணக்குகள் வியாபாரத்தின் சட்ட வடிவத்திற்கு ஏற்ப இந்தப் பிரிவுடன் தொடர்புடையவை.
உதாரணம்: தனிநபர் உரிமையாளர் தனது வியாபாரத்தில் ₹1,00,000 முதலீடு செய்தால் அது Capital. தனிப்பட்ட தேவைக்காக ₹10,000 எடுத்தால் அது Drawings; வியாபாரச் செலவாகாது. Drawings உரிமையாளரின் பங்கைக் குறைக்கும்.
4. Revenue / Income – வியாபாரம் ஈட்டும் வருமானம்
பொருட்கள் விற்பனை அல்லது சேவைகள் வழங்குதல் போன்றவற்றால் ஈட்டப்படும் வருமானம் இங்கே பதிவு செய்யப்படும்.
- Sales Revenue: பொருட்கள் விற்பனை வருமானம்.
- Service Income: சேவை வழங்கியதற்கான வருமானம்.
- Interest Income: வட்டி வருமானம்; அதன் தன்மைக்கேற்ப தனிக் கணக்கில் காட்டலாம்.
கவனிக்க: வங்கிக் கணக்கில் வரும் ஒவ்வொரு வரவும் Income அல்ல. கடனாகப் பெறும் பணம் Liability; உரிமையாளர் செலுத்தும் முதலீடு Capital.
5. Expenses – வியாபாரச் செலவுகள்
வருமானம் ஈட்டுவதற்கும் வியாபாரத்தை நடத்துவதற்கும் ஏற்படும் செலவுகள் இந்தப் பிரிவில் வரும்.
உதாரணமாக Rent, Salaries, Electricity, Telephone, Office Supplies, Insurance மற்றும் Advertising Expenses ஆகியவற்றைத் தனித்தனி Ledger-களில் பதிவு செய்யலாம்.
கவனிக்க: ஒவ்வொரு பணச் செலுத்துதலும் உடனடி Expense அல்ல. நீண்டகாலப் பயன்பாட்டிற்காக வாங்கப்படும் இயந்திரம் பொதுவாக Fixed Asset ஆகப் பதிவு செய்யப்படும்; பொருந்தும் கணக்கியல் கொள்கைப்படி Depreciation கணக்கிடப்படும்.
ஒரு எளிய Chart of Accounts மாதிரி
| மாதிரி Code | Account Name | பிரிவு |
|---|---|---|
| 101 | Cash | Asset |
| 102 | Bank Account | Asset |
| 103 | Accounts Receivable | Asset |
| 201 | Accounts Payable | Liability |
| 204 | Loan Payable | Liability |
| 301 | Owner’s Capital | Equity |
| 302 | Owner’s Drawings | Equity-ஐக் குறைக்கும் கணக்கு |
| 401 | Sales Revenue | Income |
| 402 | Service Income | Income |
| 501 | Rent Expense | Expense |
| 502 | Salaries Expense | Expense |
இந்த Codes விளக்கத்திற்கான மாதிரி மட்டுமே. உங்கள் வியாபாரத்தின் தேவைக்கும் accounting software அமைப்பிற்கும் ஏற்ப மாற்றிக்கொள்ளலாம்.
சரியான வகைப்படுத்தல் ஏன் முக்கியம்?
சரியான Chart of Accounts இருந்தால் வருமானம் மற்றும் செலவுகளை ஒப்பிடவும், customer outstanding மற்றும் supplier dues-ஐ கண்காணிக்கவும், Profit & Loss Account மற்றும் Balance Sheet தயாரிக்கவும் உதவும்.
ஒரே வகைச் செலவை பல பெயர்களில் பதிவு செய்வது, தனிப்பட்ட செலவையும் business செலவையும் கலப்பது, loan receipt-ஐ sales ஆகக் காட்டுவது போன்ற தவறுகள் அறிக்கைகளைப் பாதிக்கும்.
ஒவ்வொரு மாதமும் Bank Reconciliation செய்து, நிலுவைத் தொகைகளையும் Ledger balances-ஐயும் சரிபார்ப்பது கணக்குகளின் நம்பகத்தன்மையை மேம்படுத்தும்.
அடிக்கடி கேட்கப்படும் கேள்விகள்
சிறிய வியாபாரத்திற்கும் Chart of Accounts தேவையா?
ஆம். குறைந்த எண்ணிக்கையிலான தெளிவான Ledger Accounts இருந்தாலே தினசரி வரவு, செலவு, கடன் மற்றும் முதலீட்டைப் பிரித்துப் பதிவு செய்ய முடியும்.
Chart of Accounts மற்றும் Balance Sheet ஒன்றா?
இல்லை. COA என்பது கணக்குகளின் பட்டியல். Balance Sheet என்பது ஒரு குறிப்பிட்ட தேதியில் வியாபாரத்தின் Assets, Liabilities மற்றும் Equity-ஐக் காட்டும் நிதி அறிக்கை.
Bank balance இருந்தால் வியாபாரம் லாபத்தில் இருக்கிறதா?
அவசியமில்லை. அந்தப் பணத்தில் கடனாகப் பெற்ற தொகை அல்லது உரிமையாளரின் முதலீடும் இருக்கலாம். லாபத்தை அறிய வருமானம் மற்றும் அதற்குரிய செலவுகளைப் பார்க்க வேண்டும்.
Phoenix Tax Services – Accounting & Bookkeeping Support
உங்கள் வியாபாரத்திற்கு ஏற்ற Ledger Setup, Accounting மற்றும் Bookkeeping உதவி தேவையா? Phoenix Tax Services, Tambaram-ஐத் தொடர்புகொள்ளுங்கள்.
Online Services Available Across Tamil Nadu
தொடர்பு: 9940349819 | 9941269019
Website: https://www.phoenixtax.in/
PHOENIX TAX – YOUR TRUSTED TAX PARTNER
ONE PARTNER. ALL YOUR TAX NEEDS.
