 phoenixtax October 9, 2026
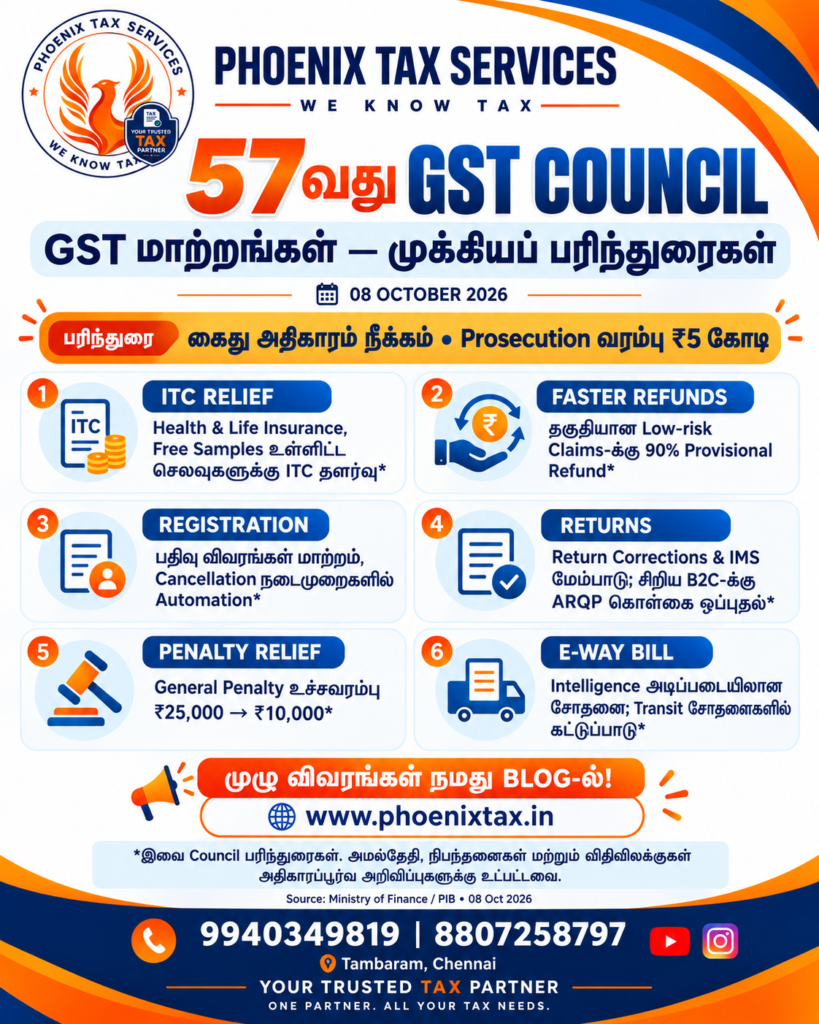
**Phoenix Tax Services | Tambaram, Chennai****தகவல் சரிபார்ப்பு: 9 அக்டோபர் 2026**
GST Refund விரைவாகக் கிடைக்குமா? ஊழியர்களின் Insurance செலவுகளுக்கு ITC கிடைக்குமா? சிறிய வரித் தொகைக்குக்கூட Notice வருமா? GST Registration மற்றும் Return Filing எளிதாகுமா?
இந்தக் கேள்விகளுடன் தொடர்புடைய பல முக்கியப் பரிந்துரைகள்,
**8 அக்டோபர் 2026 அன்று நடைபெற்ற 57வது GST Council கூட்டத்தில்** இடம்பெற்றுள்ளன. மத்திய நிதியமைச்சர் நிர்மலா சீதாராமன் தலைமையில் நடைபெற்ற இந்தக் கூட்டத்தின் முக்கிய கவனம், GST நடைமுறைகளை எளிமைப்படுத்துவதிலும் வணிகங்களின் compliance சுமையைக் குறைப்பதிலும் இருந்தது.
[1]**கூட்ட எண்ணில் தெளிவு:** இந்தக் கட்டுரை 57வது கூட்டத்தைப் பற்றியது. 56வது கூட்டத்தின் rate rationalisation முடிவுகளையும், தற்போதைய process reforms பரிந்துரைகளையும் ஒன்றாகக் குழப்பக்கூடாது.
**வாசிப்பதற்கு முன் முக்கியக் குறிப்பு:** கீழே உள்ளவை Council பரிந்துரைகள் மற்றும் அவற்றின் விளக்கங்கள். அவை அறிவிக்கப்பட்ட உடனேயே அனைத்தும் நடைமுறைச் சட்டமாகிவிட்டதாகக் கருதக்கூடாது. சம்பந்தப்பட்ட சட்டத் திருத்தம், Notification, Circular மற்றும் அமல்தேதியைப் பார்த்தே Return, ITC, Refund அல்லது Notice தொடர்பான நடவடிக்கை எடுக்க வேண்டும். [1]
## 1. Decriminalisation — கைது மற்றும் வழக்குத் தொடரும் விதிகளில் மாற்றம்
### GST கைது அதிகாரத்தை நீக்கும் பரிந்துரை
GST சட்டத்தின் கீழ் கைது அதிகாரத்தை நீக்க Council பரிந்துரைத்துள்ளது. இதை “GST தொடர்பான எந்தத் தவறுக்கும் இனி நடவடிக்கை இல்லை” என்று புரிந்துகொள்ளக்கூடாது. வரி வசூல், வட்டி, பொருந்தும் அபராதம் மற்றும் தகுதியான குற்ற வழக்குகள் தனித்தனி விஷயங்கள்.
### Prosecution threshold: ₹1 கோடி → ₹5 கோடிகுற்ற வழக்குத் தொடருவதற்கான பண வரம்பை ₹1 கோடியிலிருந்து ₹5 கோடியாக உயர்த்தும் பரிந்துரை உள்ளது. **இது வணிகத்தின் turnover limit அல்ல**; குற்றத்துடன் தொடர்புடைய வரித் தொகை மற்றும் சட்ட நிபந்தனைகள் சார்ந்த வரம்பாகும் ### குறைந்தபட்ச சிறைத்தண்டனை மற்றும் நீதிமன்றத்தின் முடிவு
கட்டாயக் குறைந்தபட்ச சிறைத்தண்டனையை நீக்கி, வழக்கின் தன்மைக்கேற்ப அபராதம் அல்லது சிறைத்தண்டனை அல்லது இரண்டும் விதிப்பதில் நீதிமன்றத்திற்கு discretion வழங்கும் மாற்றம் முன்மொழியப்பட்டுள்ளது. எனவே “சிறைத்தண்டனையே முழுமையாக நீக்கப்படுகிறது” என்பது தவறான விளக்கம். [2, 3]
## 2. Notices, Penalty மற்றும் Litigation — முக்கிய நிவாரணங்கள்
### ₹10,000-க்கு குறைவான Tax Demand
குறிப்பிட்ட tax-demand நடவடிக்கைகளில், ₹10,000-க்கு குறைவான வரித் தொகைக்கான Show Cause Notice வழங்குவதைக் கட்டுப்படுத்தும் பரிந்துரை உள்ளது. நிலுவையில் உள்ள தகுதியான notices / appeals-க்கும் புதிய வரம்பின் அடிப்படையில் தீர்வு வழங்க முன்மொழியப்பட்டுள்ளது.
**இது எல்லா வகையான GST Notice-களுக்கும் பொதுவான விலக்கு அல்ல.** Notice வந்திருந்தால், அதன் Section, Tax Amount, காலக்கெடு மற்றும் புதிய விதியின் applicability-ஐ சரிபார்க்க வேண்டும். “தொகை குறைவு; பதில் தேவையில்லை” என்று முடிவெடுக்கக்கூடாது.
வரம்பு கணக்கீட்டில் **CGST + SGST/UTGST + IGST + பொருந்தும் Cess** ஒன்றாகக் கணக்கிடப்படும்; interest, late fee, penalty சேராது. சரியாக ₹10,000 இருந்தால் இந்தக் குறைந்த-தொகை விலக்கு கிடையாது. [2]
### General Penalty: ₹25,000 → ₹10,000
பொதுவான அபராதத்தின் உச்சவரம்பைக் குறைக்கும் பரிந்துரை இது. “GST-யில் எந்த அபராதமாக இருந்தாலும் அதிகபட்சம் ₹10,000 மட்டுமே” என்று சொல்லக்கூடாது; குறிப்பிட்ட தவறுகளுக்கான தனிப்பட்ட penalty provisions வேறு.
### Non-fraud வழக்குகளில் 5% Penalty
மோசடி அல்லாத வழக்குகளில், adjudication order-க்குப் பிறகு குறிப்பிட்ட காலத்திற்குள் Tax + Interest செலுத்தினால் குறைந்த **5% penalty** வழங்கும் பரிந்துரை உள்ளது:
| தொடர்புடைய பிரிவு | Order-க்குப் பிறகான காலவரம்பு ||—|—|| Section 73 | 30 நாட்கள் || Section 74A | 60 நாட்கள் |
இந்த 5% சலுகையை எல்லா வழக்குகளுக்கும் அல்லது எல்லா payment stages-க்கும் பயன்படுத்தக்கூடாது.
### Voluntary payment-ல் “Penalty” என்பதற்கு “Charge”
குறிப்பிட்ட காலத்திற்குள் முழு வரி, வட்டி மற்றும் பொருந்தும் penalty-ஐ தன்னார்வமாகச் செலுத்தும் சில நிகழ்வுகளில், அந்த penalty amount-ஐ “charge” என்று கருதும் பரிந்துரை உள்ளது. **பெயர் மாற்றம், தொகை செலுத்தத் தேவையில்லை என்று பொருளல்ல.**
### Notice → Hearing → Order: ஒரே மாதிரியான நடைமுறை
Notice வழங்குதல், குற்றச்சாட்டின் காரணத்தை விளக்குதல், hearing நடத்துதல் மற்றும் order வழங்குதல் ஆகியவற்றில் ஒரே மாதிரியான வழிகாட்டுதல்களை உருவாக்கும் நோக்கம் உள்ளது. Taxpayer-க்கு குற்றச்சாட்டைப் புரிந்துகொண்டு பதில் அளிக்கும் வாய்ப்பு கிடைப்பதே இதில் முக்கியம். [1]
## 3. Input Tax Credit — ITC கிடைக்கும் செலவுகளின் பரப்பு விரிவாகிறது
Blocked ITC கட்டுப்பாடுகளைத் தளர்த்துவதற்கான பரிந்துரைகளில் முக்கியமானவை:
| செலவு / பொருள் | பரிந்துரையின் பொருள் ||—|—|| ஊழியர்களுக்கான Health Insurance | தகுதியான business insurance செலவின் ITC தடையைத் தளர்த்துதல் || ஊழியர்களுக்கான Life Insurance | தகுதியான business செலவுக்கு ITC வாய்ப்பு || Telecom Towers | தொடர்புடைய ITC restriction-ஐ நீக்கும் மாற்றம் || Factory-க்கு வெளியே அமைந்த Pipelines | தொடர்புடைய ITC restriction-ஐ நீக்கும் மாற்றம் || Free Samples | இலவச மாதிரிகளுக்கான ITC தடையில் தளர்வு || Expired Stock | சட்டப்படி அழிக்க / write-off செய்ய வேண்டிய shelf-life முடிந்த பொருட்களுக்கான தளர்வு |
**Expired Stock குறிப்பு:** எல்லா damaged stock, stock shortage அல்லது விருப்பப்படி write-off செய்யும் பொருட்களையும் இதில் சேர்த்துவிடக்கூடாது. சட்டப்படி destruction தேவைப்படும் expired goods என்ற நிபந்தனை முக்கியம்.Insurance அல்லது samples தொடர்பான செலவு ஏற்பட்டுவிட்டது என்பதற்காக மட்டும் உடனே credit எடுத்துவிடக்கூடாது. இறுதி விதிகளில் உள்ள eligibility, invoice மற்றும் business-use நிபந்தனைகளுடன் ஒப்பிட வேண்டும்.
### Resold Services — ஒரே business line-ல் Limited ITC
ஒரு service-ஐ வாங்கி அதே வகை business-ல் மறுவிற்பனை செய்யும்போது வரி அடுக்குச் சுமை உருவாகாமல் இருக்க limited ITC வழங்கும் பரிந்துரை உள்ளது. குறிப்பாக:
– Restaurant / Outdoor Catering services.- ஒரு unit-க்கு ஒரு நாளுக்கு ₹7,500 வரை மதிப்புள்ள Hotel Accommodation.- இதே business-line ITC அணுகுமுறையுடன் தொடர்புடைய Passenger Transport போன்ற சேவைகள்.
இதனை **“மறுவிற்பனை சேவைக்கு GST இல்லை”** என்று எழுதக்கூடாது. தகுதியான input service-ன் credit மூலம் cascading குறைப்பதே கருத்து. Gym / Fitness services-மும் அறிவிப்பில் இடம்பெறுகின்றன. [1]
### Genuine Buyer-க்கு ITC பாதுகாப்பு
சரியான invoice பெற்று, goods / services வாங்கி, supplier-க்கு பணம் செலுத்திய உண்மையான buyer-ன் ITC பாதுகாப்பு தொடர்பாக அதிகாரிகள் குழு ஆய்வு செய்யும் விவரம் வெளியிடப்பட்டுள்ளது. மூன்று மாதங்களுக்குள் ஆய்வு செய்து Council பரிசீலனைக்கு கொண்டு செல்வதே இந்த முயற்சி.
**இது இப்போதே கிடைத்த blanket ITC protection அல்ல.** Supplier default இருந்தாலும் எல்லா buyer-களும் credit வைத்துக்கொள்ளலாம் என்ற முடிவுக்கு இந்த ஆய்வை ஆதாரமாகப் பயன்படுத்தக்கூடாது. [3]
## 4. Refunds — விரைவான processing, ஆனால் நிபந்தனைகளுடன்
### Acknowledgement: 15 நாட்கள் → 10 நாட்கள்
Refund application-க்கு acknowledgement அல்லது deficiency memo வழங்கும் காலத்தைக் குறைக்கும் பரிந்துரை உள்ளது. குறிப்பிட்ட 10 நாட்களுக்குள் இரண்டிலும் எதுவும் வழங்கப்படவில்லை என்றால் system மூலம் **deemed acknowledgement** வழங்கப்படும்.Acknowledgement என்பது application processing-க்கு ஏற்கப்பட்டது என்பதைக் குறிக்கும். அது refund தொகை முழுவதும் sanction ஆகிவிட்டது என்று அர்த்தமல்ல.
### 90% Provisional Refund — “3 நாட்கள்” எப்போது தொடங்கும்?
Zero-rated supplies மற்றும் Inverted Duty Structure தொடர்பான தகுதியான, risk-assessed claims-ல் 90% provisional refund-ஐ system sanction செய்யும் மாற்றம் முன்மொழியப்பட்டுள்ளது.
**Acknowledgement தேதியிலிருந்து 3 working days-க்குள் provisional refund order** வழங்குவது குறித்தே FAQ விளக்குகிறது. Application தாக்கல் செய்த நாளிலிருந்து மூன்று நாட்களுக்குள் எல்லோருக்கும் bank credit வரும் என்று இதை விளம்பரப்படுத்தக்கூடாது. இறுதி scrutiny மற்றும் balance refund தனி நடவடிக்கைகள். [2]
### Excess Electronic Cash Ledger — Automatic Refund
Electronic Cash Ledger-ல் உள்ள excess balance-க்கான refund claim-ஐ officer intervention இல்லாமல் system process செய்யும் பரிந்துரை உள்ளது.
இங்கு **Cash Ledger மற்றும் Credit Ledger ஒன்றல்ல.** Cash balance-க்கு அறிவிக்கப்பட்ட automation-ஐ, பயன்படுத்தாத எல்லா ITC-யும் தானாக bank account-க்கு வரும் என்று பொருள்படுத்தக்கூடாது. Refund application தேவையில்லாமல் எல்லா cash balance-மும் தானாக வெளியேறிவிடும் என்றும் கருதக்கூடாது.
### Inverted Duty Refund-ல் Input Services
**1 நவம்பர் 2026 அன்று அல்லது அதற்குப் பிறகு availed செய்யப்படும் தகுதியான input-service ITC**-யை inverted-duty refund computation-ல் சேர்க்க பரிந்துரை உள்ளது.
இது ஏற்கெனவே உள்ள அனைத்து பழைய service-credit balance-களுக்கும் ஒரே நேரத்தில் refund அறிவிக்கப்பட்டதாகாது. மேலும் input-services rate மட்டும் அதிகமாக இருப்பது, தனியாக inverted-duty refund தகுதியை உருவாக்காது. [2]
### Capital Goods / Plant & Machinery ITC Refund
Zero-rated supplies மற்றும் Inverted Duty Structure தொடர்பான தகுதியான capital-goods ITC refund-ஐ விரிவுபடுத்தும் பரிந்துரை உள்ளது. **1 ஏப்ரல் 2027 அன்று அல்லது அதற்குப் பிறகு availed செய்யப்படும் credit** இதன் முக்கிய date condition.
மாதத்திற்கு 1/60 என்ற அடிப்படையில் 60 மாதங்களுக்குப் பிரித்து refund computation-ல் எடுத்துக்கொள்ளும் அணுகுமுறை விளக்கப்பட்டுள்ளது.
**எளிய கணக்கீட்டு உதாரணம்:** தகுதியான capital-goods ITC ₹6,00,000 என்றால், ₹6,00,000 ÷ 60 = ₹10,000 என்பது மாதத்திற்கான attribution. இது “ஒவ்வொரு மாதமும் கட்டாயம் ₹10,000 cash refund கிடைக்கும்” என்ற உறுதி அல்ல; actual refund applicable formula மற்றும் eligibility அடிப்படையில் மாறும். [2, 3]
## 5. GST Registration — Documentation மற்றும் Auto-Amendment
Registration-க்கு தேவையான documents பற்றிய தெளிவான guidance, form-ல் selection வசதிகள் மற்றும் system guidance வழங்கும் மாற்றங்கள் முன்மொழியப்பட்டுள்ளன. தவறான document upload காரணமாக queries / rejection ஏற்படுவதை குறைப்பதே நோக்கம்.
Trade Name, Director / Partner மற்றும் Additional Place of Business உள்ளிட்ட registration details மாற்றங்களை system தானாக ஏற்றுக்கொள்ளும் நடைமுறை பரிந்துரைக்கப்பட்டுள்ளது.
**Principal Place of Business மாற்றத்திற்கு பொதுவாக விதிவிலக்கு உள்ளது; Rule 14A automatic-route taxpayers-க்கு தனி அணுகுமுறை பரிந்துரைக்கப்பட்டுள்ளது.** எனவே “அனைத்து address மாற்றங்களும் எல்லோருக்கும் auto-approved” என்று பொதுவாகக் கூறக்கூடாது. [1]
## 6. Business Closure மற்றும் Registration Restoration
### Automatic Cancellation
Business closure-க்கான cancellation process-ஐ படிப்படியாக automate செய்யும் பரிந்துரை உள்ளது. Final Return விவரங்களை cancellation application-ன் ஒரு பகுதியாகக் கொண்டுவரும் மாற்றமும் இடம்பெறுகிறது.
**Pending returns மற்றும் dues தீர்க்கப்பட வேண்டும்.** “Business நிறுத்திவிட்டேன்; registration தானாக close ஆகிவிடும்” என்று கருதக்கூடாது. Cancellation acknowledgement / order மற்றும் முடிக்கப்பட்ட compliance records-ஐ பாதுகாப்பாக வைத்திருக்க வேண்டும்.
### Missing Return / Bank Details காரணமாக ஏற்பட்ட பிரச்சினை
Return filing அல்லது bank details non-compliance சரிசெய்யப்பட்டால், குறிப்பிட்ட காலவரம்பு மற்றும் நிபந்தனைகளுடன் system-based restoration / revocation வழங்கும் மாற்றம் பரிந்துரைக்கப்பட்டுள்ளது.
இது எல்லா காரணங்களுக்காகவும் cancel செய்யப்பட்ட GSTIN-களுக்கு ஒரே மாதிரியான auto-restoration அல்ல. Cancellation reason முதலில் சரிபார்க்கப்பட வேண்டும். [1, 3]
## 7. Returns — Correction, Reconciliation மற்றும் IMS
GSTR-1 / GSTR-1A / IFF விவரங்களும் GSTR-3B-ல் பதிவாகும் tax liability-யும் சரியாகப் பொருந்த உதவும் மாற்றங்கள் முன்மொழியப்பட்டுள்ளன.
முந்தைய periods-ன் reporting mistakes, buyer GSTIN தவறுகள், liability மற்றும் ITC mismatch-களை சரிசெய்யும் நடைமுறை மேம்படுத்தப்பட வேண்டும் என்பது முக்கிய நோக்கம்.
**“எந்தப் பழைய return-யும், எப்போது வேண்டுமானாலும் முழுமையாக revise செய்யலாம்” என்ற அறிவிப்பாக இதை எடுத்துக்கொள்ளக்கூடாது.** Correction mechanism, காலவரம்பு மற்றும் buyer credit-ல் ஏற்படும் தாக்கம் ஆகியவற்றுடன் சேர்த்துப் பார்க்க வேண்டும்.
### IMS — Invoice Management System
Supplier பதிவுசெய்யும் invoice / credit note போன்ற விவரங்களுக்கும் buyer ITC-க்கும் இடையிலான தொடர்பை IMS மூலம் ஒழுங்குபடுத்துவது முக்கிய அம்சம். Buyer-ன் document review சரியாக இருந்தால்தான் mismatch-களை குறைக்க முடியும்.
நடைமுறைத் தயாரிப்பாக sales register, purchase register, credit notes மற்றும் returns-ஐ மாதந்தோறும் ஒப்பிடுவது உதவும். Year-end வரை reconciliation-ஐ தள்ளிப்போடாமல் இருப்பது நல்லது.
## 8. சிறிய Taxpayers — Late Fee Relief மற்றும் B2C Annual Return
### நிபந்தனையுடன் Return Late Fee Waiver
முந்தைய நிதியாண்டில் turnover ₹5 கோடி வரை உள்ள taxpayers, Section 39(1) return-ஐ அது due ஆகும் மாதத்தின் இறுதிக்குள் தாமதமாகத் தாக்கல் செய்தால் late fee waiver வழங்கும் பரிந்துரை உள்ளது. [1]
இதனை எல்லா GST forms-க்கும் பொதுவான late-fee waiver என்றும், எல்லா பழைய late fees-மும் ரத்து என்றும் கூறக்கூடாது. **Late fee relief என்பது interest waiver அல்ல.**
### Annual Return Quarterly Payment — ARQP
B2C supplies மட்டுமே செய்யும், முந்தைய நிதியாண்டில் aggregate turnover ₹5 கோடி வரை உள்ள taxpayers-க்கு optional **Annual Return Quarterly Payment** திட்டத்திற்கு கொள்கை ரீதியாக ஒப்புதல் வழங்கப்பட்டுள்ளது.கருத்து: வருடத்திற்கு ஒரு return; காலாண்டு அடிப்படையில் tax payment.
**இது in-principle approval மட்டுமே.** திட்டத்தின் இறுதி விதிமுறைகள் நடைமுறைக்கு வரும்வரை தற்போதைய applicable returns-ஐ நிறுத்தக்கூடாது. எல்லா ₹5 கோடிக்குக் கீழான businesses-க்கும், B2B sales உள்ளவர்களுக்கும் தானாகப் பொருந்தும் என்று கருதக்கூடாது.
## 9. Goods in Transit — E-Way Bill மற்றும் வாகனச் சோதனை
சரக்கு வாகனத்தை நிறுத்துவது specific intelligence அடிப்படையிலும், Joint Commissioner-க்கு குறையாத அதிகாரியின் authorization-உடனும் இருக்க வேண்டும் என்ற பரிந்துரை உள்ளது.
பொதுவான அணுகுமுறையில், supplier / recipient தொடர்புள்ள origin அல்லது destination மாநிலங்களில் நடவடிக்கை மேற்கொண்டு, இடைப்பட்ட transit மாநிலங்களில் மீண்டும் மீண்டும் சோதனைகளைத் தவிர்ப்பதே நோக்கம்.
**முக்கிய விதிவிலக்கு:** E-Way Bill உருவாக்கப்படாதது அல்லது goods-ன் origin / destination-ஐ காட்டும் தேவையான documents இல்லாதது போன்ற சூழல்களில் jurisdiction-ஐத் தாண்டி inspection / detention / seizure செய்யும் விதிவிலக்கு அறிவிப்பில் உள்ளது. [1]
எனவே “இடைப்பட்ட மாநிலம் எக்காரணத்திற்கும் வாகனத்தை நிறுத்த முடியாது” என்பது தவறு. Invoice, delivery challan மற்றும் applicable E-Way Bill compliance தொடர்ந்து முக்கியம்.
## 10. Export of Services — Foreign Branch மற்றும் இந்தியாவில் செய்யும் வேலைகள்
### Foreign Branch / Office-க்கு வழங்கும் Services
இந்திய நிறுவனங்கள் தங்களது foreign offices / branches-க்கு அல்லது அவற்றின் வழியாக வழங்கும் services-க்கு export benefits கிடைப்பதைத் தடுக்கும் குறிப்பிட்ட சட்ட நிபந்தனையை நீக்கும் பரிந்துரை உள்ளது.
### Foreign Client-ன் Goods இந்தியாவில் இருந்தால்?
வெளிநாட்டு client-ன் goods இந்தியாவில் இருக்கும்போது செய்யப்படும் testing, repair மற்றும் R&D போன்ற சேவைகளின் place-of-supply விதியை மாற்றி, தகுதியான transactions-க்கு export benefits கிடைக்க வழிவகுக்கும் பரிந்துரை உள்ளது.
Foreign client இருப்பது மட்டும் போதுமான சோதனை அல்ல. Contract, service nature, recipient location மற்றும் export conditions அனைத்தையும் சரிபார்க்க வேண்டும்.
### Payment Receipt — RBI விதிகளுடன் இணக்கம்
Foreign exchange அல்லது RBI அனுமதிக்கும் Indian Rupees மூலம் payment receipt தொடர்பான தெளிவான வழிகாட்டுதல்கள் வழங்கப்பட வேண்டும் என்பதும் ஒரு அம்சம். Invoice, agreement மற்றும் receipt evidence-ஐ முறையாகப் பராமரிப்பது இங்கு முக்கியம். [1, 3]
## 11. E-Commerce — சிறிய Sellers மற்றும் Platform Tax
### மற்ற மாநில Warehouse மூலம் Registration
மற்றொரு மாநிலத்தில் தனிப்பட்ட premises இல்லாத சிறிய online sellers, E-Commerce Operator warehouse-ஐ அங்குள்ள Principal Place of Business-ஆகக் காட்டி simplified registration பெறும் வசதி பரிந்துரைக்கப்பட்டுள்ளது.
இந்தப் பரிந்துரையில், **மாதம் ₹2.5 லட்சத்திற்கு மிகாத ITC pass-on limit; distinct-person stock transfers விலக்கு** போன்ற நிபந்தனைகள் உள்ளன. இது turnover ₹2.5 லட்சம் என்ற வரம்பல்ல. [1]
“இந்தியா முழுவதும் ஒரு GSTIN போதும்” என்று இதைப் புரிந்துகொள்ளக்கூடாது. State-wise registration தேவையைக் கையாளும் எளிய நடைமுறையாகவே பார்க்க வேண்டும்.
### Same Delivery → Consistent Tax Treatment
Platform-ன் commercial arrangement மாறுவதால் ஒரே வகை notified service-க்கு tax liability மாறுபடாமல் இருக்க தெளிவு வழங்கும் நோக்கம் உள்ளது.
**எல்லா online products / services-க்கும் ஒரே GST rate** என்பதல்ல இதன் பொருள். Service வகை, applicable notification மற்றும் platform liability-ஐ தனியாகப் பார்க்க வேண்டும்.
## 12. GST Rates — “எந்த மாற்றமும் இல்லை” என்று எழுதலாமா?
பெரிய அளவிலான rate-slab மறுசீரமைப்பை இந்தக் கூட்டம் மையமாகக் கொள்ளவில்லை. Rate matters-ஐ ஆண்டிற்கு ஒரு தனிக் கூட்டத்தில் பரிசீலிக்கும் அணுகுமுறை பற்றியும் வெளியிடப்பட்டுள்ளது. [3]
ஆனால் **“rate-related முடிவுகளே இல்லை” என்பது துல்லியமல்ல.** அதிகாரப்பூர்வ release-ல் குறிப்பிட்ட goods / services தொடர்பான rate, exemption மற்றும் clarification பரிந்துரைகளும் உள்ளன. உதாரணமாக:
– Psyllium / Isabgol seeds: NIL treatment.- Retreaded tractor tyres: புதிய tractor tyre rate-உடன் alignment.- குறிப்பிட்ட E-Commerce delivery services: 5% without ITC.- விதைப்புக்கான விதைகளின் warehousing மற்றும் cultivator-க்கான coffee curing: exemption பரிந்துரைகள். [1]
அதனால் business invoice-ன் rate-ஐ மாற்றுவதற்கு முன் சம்பந்தப்பட்ட product / service notification-ஐத் தனியாகச் சரிபார்க்க வேண்டும். இந்தக் கட்டுரையின் மையம் நீங்கள் பகிர்ந்த process-reform topics; முழு sector-wise recommendations-க்கு கீழே உள்ள அதிகாரப்பூர்வ release-ஐப் பார்க்கலாம்.
## 13. Effective Dates — எல்லாவற்றுக்கும் ஒரே தேதி இல்லை
| மாற்றம் | அறிவிக்கப்பட்ட / பரிந்துரைக்கப்பட்ட தேதி அல்லது நிலை ||—|—|| Inverted-duty refund-ல் input-service ITC | 1 நவம்பர் 2026 முதல் availed செய்யப்படும் தகுதியான credit || Capital-goods ITC refund | 1 ஏப்ரல் 2027 முதல் availed செய்யப்படும் தகுதியான credit; 60 மாத attribution || புதிய liability / ITC return-correction mechanism | April 2027 return முதல் அமலாக்கப் பரிந்துரை || B2C ARQP | In-principle approval; இறுதி framework தேவை || கைது, penalty, registration மற்றும் பிற மாற்றங்கள் | சம்பந்தப்பட்ட சட்டத் திருத்தம் / notification / circular-ன் அமல்தேதி முக்கியம் |
**“அனைத்து reforms-மும் 1 ஏப்ரல் 2027 முதல் உறுதியாக அமல்” என்ற ஒரே வரியைப் பயன்படுத்துவது சரியல்ல.** ஒவ்வொரு மாற்றத்திற்கும் அதன் implementing provision-ஐ இணைத்துப் பார்க்க வேண்டும். [1, 2]
## உங்கள் Business-க்கு இதன் பொருள் என்ன?
இந்தப் பரிந்துரைகள் நடைமுறைக்கு வரும்போது உங்கள் business-க்கு எந்தப் பகுதிகள் தொடர்புடையவை என்பதை முன்கூட்டியே பட்டியலிடலாம்:
1. **ITC செலவுகள்:** Insurance, samples, expired goods மற்றும் eligible assets விவரங்களைத் தனியாகப் பதிவு செய்யுங்கள்.2. **Refund records:** Cash Ledger balance, accumulated ITC மற்றும் pending claims-ஐ வேறுபடுத்திப் பாருங்கள்.3. **Return reconciliation:** Sales, purchase, credit-note மற்றும் buyer GSTIN mistakes-ஐ கண்டறியுங்கள்.4. **Notices:** Amount மட்டுமல்லாமல் Section, stage மற்றும் reply deadline-ஐயும் பதிவு செய்யுங்கள்.5. **E-Commerce / Export:** Registration structure, contracts மற்றும் payment evidence-ஐ ஆய்வுக்கு தயாராக வைத்திருங்கள்.
இந்தத் தயாரிப்புகள் புதிய சலுகைகள் பொருந்துமா என்பதை மதிப்பிட உதவும். Notification வருவதற்கு முன் புதிய credit claim செய்வதோ, existing filing-ஐ நிறுத்துவதோ இந்தக் கட்டுரையின் பரிந்துரை அல்ல.
## Phoenix Tax Services — GST Support உங்கள் வணிகத்திற்கு ITC, GST Return, Refund, Registration அல்லது Notice தொடர்பான எந்த நடவடிக்கை பொருந்தும் என்பதை அறிய **Phoenix Tax Services**-ஐ தொடர்புகொள்ளுங்கள்.
**Phone: 9940349819 | 8807258797****Location: Tambaram, Chennai****Website: [www.phoenixtax.in](https://www.phoenixtax.in/)** **PHOENIX TAX — YOUR TRUSTED TAX PARTNER****ONE PARTNER. ALL YOUR TAX NEEDS.**
## Sources மற்றும் வாசிப்பு வரம்பு
இந்தக் கட்டுரை, வழங்கப்பட்ட Tamil notes மற்றும் Phoenix poster-ல் உள்ள தலைப்புகளை அடிப்படையாகக் கொண்டு திருத்தி விரிவாக்கப்பட்டது. அந்தப் பொருட்களில் உள்ள கூற்றுகள் கீழ்க்கண்ட வெளியீடுகளுடன் ஒப்பிடப்பட்டன. இது Gazette notification-by-notification implementation audit அல்ல.
1. **அதிகாரப்பூர்வ முதன்மை ஆதாரம்:** Ministry of Finance / PIB, 8 October 2026, [Recommendations of the 57th Meeting of the GST Council — Release ID 2320934](https://www.pib.gov.in/PressReleasePage.aspx?PRID=2320934). Release-ல் Council recommendations-க்கு சட்டவலு relevant circulars, notifications, law amendments மூலமே வரும் என்று குறிப்பிடப்பட்டுள்ளது.
2. **துணை விளக்க ஆதாரம்:** [57th GST Council FAQ document, A2Z Taxcorp தளத்தில் கிடைக்கும் நகல்](https://a2ztaxcorp.net/wp-content/uploads/2026/10/FAQs-on-57th-GST-Council-Meeting.pdf). இது CBIC/GST Council தளத்தில் நேரடியாகப் பெற்ற நகல் அல்ல; சட்ட அமலாக்க ஆதாரமாகக் கருதக்கூடாது.
3. **துணை விளக்க ஆதாரம்:** [A2Z Taxcorp வெளியிட்ட meeting-outcomes note](https://a2ztaxcorp.net/important-note-on-the-outcomes-of-the-57th-meeting-of-the-gst-council-held-on-october-08-2026/). Genuine-buyer committee, annual rate-review approach மற்றும் explanatory context-க்கு பயன்படுத்தப்பட்டது. GST Council Meeting Tamil, GST Reforms 2026, GST ITC Changes, GST Refund Updates, GST Registration Tambaram, GST Consultant Chennai
